Odpowiedzialność doradcy podatkowego wobec klienta wynika przede wszystkim z art. 471 Kodeksu cywilnego, który dotyczy niewykonania lub nienależytego wykonania zobowiązania. Aby klient mógł domagać się odszkodowania, powinien wykazać naruszenie obowiązków przez doradcę, powstanie szkody oraz związek przyczynowy między nimi. Doradca może uwolnić się od odpowiedzialności, wykazując, że uchybienie wynikało z okoliczności, za które nie ponosi odpowiedzialności. Sam fakt zakwestionowania rozliczenia przez urząd skarbowy nie oznacza automatycznie, że doradca ponosi odpowiedzialność.
Błędna interpretacja przepisów może świadczyć o nienależytym wykonaniu umowy, szczególnie gdy doradca zobowiązał się do samodzielnej weryfikacji dokumentów i oceny ich skutków podatkowych. Sąd Apelacyjny w Szczecinie w wyroku z 23 kwietnia 2015 r., sygn. I ACa 994/14, wskazał, że wadliwa ocena dokumentów przez doradcę odpowiedzialnego za ich kwalifikację podatkową może stanowić nienależyte wykonanie zobowiązania. Nie każda odmienna interpretacja przepisów przesądza jednak o odpowiedzialności. Należy uwzględnić stopień skomplikowania sprawy, dostępne interpretacje oraz staranność doradcy.
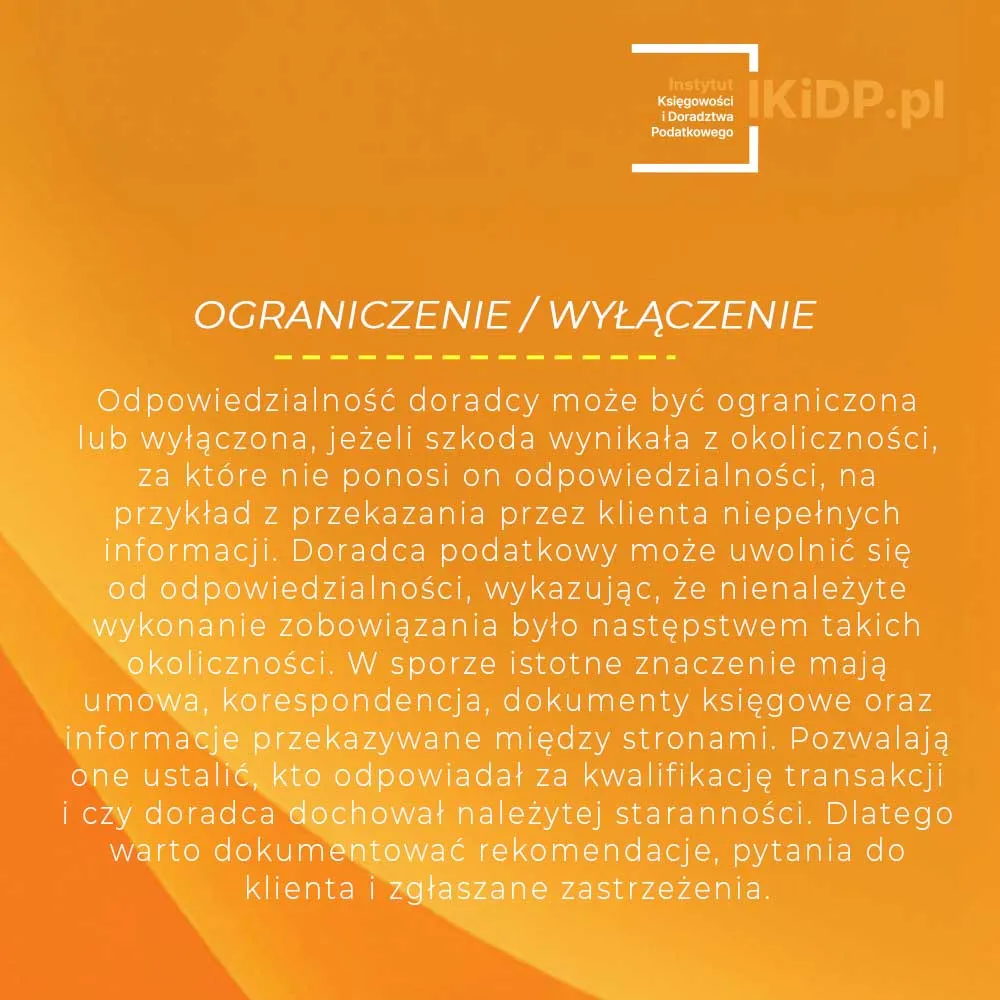
Odpowiedzialność doradcy może być ograniczona lub wyłączona, jeżeli szkoda wynikała z okoliczności, za które nie ponosi on odpowiedzialności, na przykład z przekazania przez klienta niepełnych informacji. Doradca podatkowy może uwolnić się od odpowiedzialności, wykazując, że nienależyte wykonanie zobowiązania było następstwem takich okoliczności. W sporze istotne znaczenie mają umowa, korespondencja, dokumenty księgowe oraz informacje przekazywane między stronami. Pozwalają one ustalić, kto odpowiadał za kwalifikację transakcji i czy doradca dochował należytej staranności. Dlatego warto dokumentować rekomendacje, pytania do klienta i zgłaszane zastrzeżenia.
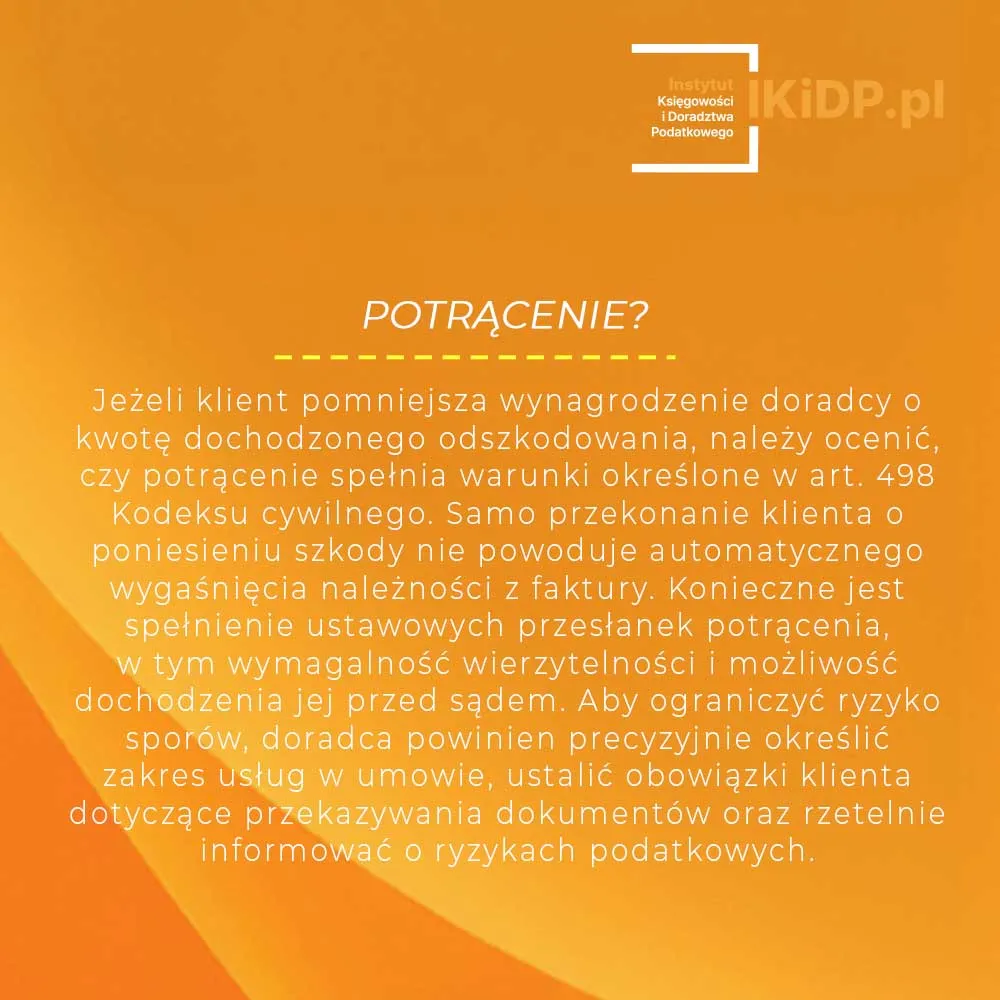
Jeżeli klient pomniejsza wynagrodzenie doradcy o kwotę dochodzonego odszkodowania, należy ocenić, czy potrącenie spełnia warunki określone w art. 498 i 499 Kodeksu cywilnego. Samo przekonanie klienta o poniesieniu szkody nie powoduje automatycznego wygaśnięcia należności z faktury. Konieczne jest istnienie wierzytelności nadających się do potrącenia, spełnienie ustawowych przesłanek oraz złożenie odpowiedniego oświadczenia
Aby ograniczyć ryzyko sporów, doradca powinien precyzyjnie określić zakres usług w umowie, ustalić obowiązki klienta dotyczące przekazywania dokumentów oraz rzetelnie informować o ryzykach podatkowych.
Bądź na bieżąco z najważniejszymi zmianami podatkowymi, dołącz do Instytutu https://ikidp.pl/rejestracja
Autor

mec. Agata Kotwica-Stefańska
Adwokat, specjalizacja – postępowanie cywilne, administracyjne i karne
Specjalizuje się w prawie karnym gospodarczym i karnoskarbowym, prawie podatkowym oraz prowadzeniu złożonych sporów gospodarczych, karnych i karnoskarbowych. Doradza firmom rodzinnym, przedsiębiorcom i osobom zarządzającym, przygotowując m.in. opinie dotyczące odpowiedzialności przedsiębiorców i członków zarządów, ryzyk karnych i podatkowych oraz przedawnienia zobowiązań. Posiada wieloletnie doświadczenie w postępowaniach przed organami administracji oraz sądami administracyjnymi. W swojej praktyce zajmuje się również VAT i podatkiem akcyzowym oraz zagadnieniami odpowiedzialności osób zarządzających i standardami należytej staranności. Prowadzi działalność jako wykładowca akademicki oraz wykładowca Okręgowej Rady Adwokackiej w Łodzi w zakresie szkolenia aplikantów adwokackich. LinkedIn
mec. Agata Kotwica-Stefańska
Adwokat, specjalizacja – postępowanie cywilne, administracyjne i karne
Specjalizuje się w prawie karnym gospodarczym i karnoskarbowym, prawie podatkowym oraz prowadzeniu złożonych sporów gospodarczych, karnych i karnoskarbowych. Doradza firmom rodzinnym, przedsiębiorcom i osobom zarządzającym, przygotowując m.in. opinie dotyczące odpowiedzialności przedsiębiorców i członków zarządów, ryzyk karnych i podatkowych oraz przedawnienia zobowiązań. Posiada wieloletnie doświadczenie w postępowaniach przed organami administracji oraz sądami administracyjnymi. W swojej praktyce zajmuje się również VAT i podatkiem akcyzowym oraz zagadnieniami odpowiedzialności osób zarządzających i standardami należytej staranności. Prowadzi działalność jako wykładowca akademicki oraz wykładowca Okręgowej Rady Adwokackiej w Łodzi w zakresie szkolenia aplikantów adwokackich. LinkedIn
Redaktor prowadzący

Adrian Szydlik
Radca prawny, entuzjasta rozwiązań edukacyjnych w prawie i podatkach
Właściciel Kancelarii AS Legal&Tax, platformy z kursami online dla studentów prawa ,,Prawo dla Ciebie” oraz współwłaściciel centrum szkoleń ,,S&G Akademia”. Z Instytutem Księgowości i Doradztwa Podatkowego współpracuje od 2023 roku, odpowiada za dobór tematyczny publikowanych treści, aktywnie wspiera proces ich powstawania i publikowania. LinkedIn
Adrian Szydlik
Radca prawny, entuzjasta rozwiązań edukacyjnych w prawie i podatkach
Właściciel Kancelarii AS Legal&Tax, platformy z kursami online dla studentów prawa ,,Prawo dla Ciebie” oraz współwłaściciel centrum szkoleń ,,S&G Akademia”. Z Instytutem Księgowości i Doradztwa Podatkowego współpracuje od 2023 roku, odpowiada za dobór tematyczny publikowanych treści, aktywnie wspiera proces ich powstawania i publikowania. LinkedIn
Redaktor naczelny
prof. Adam Mariański
Przewodniczący Rady Programowej Instytutu Księgowości i Doradztwa Podatkowego
Lider i założyciel Mariański Group oraz Instytutu Księgowości i Doradztwa Podatkowego. Doświadczony doradca polskich firm rodzinnych, w tym także w procesie sukcesji biznesu, współtwórca ostatecznej wersji ustawy o fundacjach rodzinnych. Najlepszy w Polsce doradca podatkowy w dziedzinie podatku dochodowego według 13. ,14. oraz 17. edycji rankingu „Rzeczpospolitej”. Specjalizuje się w sukcesji podatkowej, fundacji rodzinnej, podatkach dochodowych, kontrolach i postępowaniu podatkowym oraz w ochronie praw jednostki w prawie podatkowym i planowaniu podatkowym. LinkedIn
prof. Adam Mariański
Przewodniczący Rady Programowej Instytutu Księgowości i Doradztwa Podatkowego
Lider i założyciel Mariański Group oraz Instytutu Księgowości i Doradztwa Podatkowego. Doświadczony doradca polskich firm rodzinnych, w tym także w procesie sukcesji biznesu, współtwórca ostatecznej wersji ustawy o fundacjach rodzinnych. Najlepszy w Polsce doradca podatkowy w dziedzinie podatku dochodowego według 13. ,14. oraz 17. edycji rankingu „Rzeczpospolitej”. Specjalizuje się w sukcesji podatkowej, fundacji rodzinnej, podatkach dochodowych, kontrolach i postępowaniu podatkowym oraz w ochronie praw jednostki w prawie podatkowym i planowaniu podatkowym. LinkedIn
